La declaración del IVA en TRIBU-CR: qué preparar para su contador
El formulario 150 pide las ventas por tarifa de IVA. Qué cambió, qué le va a pedir su contador y tres consejos para cerrar el mes sin sustos.
Publicado el · Actualizado el
El formulario 150 es la declaración mensual del IVA en TRIBU-CR, la plataforma que reemplazó a la anterior en octubre de 2025 (y con ella al antiguo D-104). Se presenta y se paga en la Oficina Virtual de TRIBU-CR a más tardar el día 15 de cada mes por el mes anterior, y pide las ventas y las compras separadas por tarifa de IVA. Esta guía no reemplaza a su contador; le ayuda a llegar a la reunión con lo que necesita.
¿Qué es el formulario 150?
Es la declaración donde usted le dice a Hacienda, cada mes, cuánto IVA cobró en sus ventas y cuánto IVA pagó en sus compras que le da derecho a crédito. La diferencia es lo que paga (o lo que queda a su favor).
En TRIBU-CR aparece como 150 – Impuesto al Valor Agregado (también la verá como IVA-01).
Qué cambió para usted
- La declaración se organiza por tarifa (13 %, las tarifas reducidas de 4 %, 2 %, 1 % y 0,5 %, y lo exento), no por actividad.
- Hacienda ya tiene sus comprobantes electrónicos y los compara con lo que declara. Lo que facturó y lo que declara tienen que calzar.
- Todo se hace en la Oficina Virtual (OVi) de TRIBU-CR.
¿Cuándo se presenta y cómo se paga?
- Se presenta y se paga cada mes, a más tardar el día 15 por el mes anterior. Si el 15 cae en fin de semana o feriado, pasa al siguiente día hábil. Por ejemplo, el IVA de enero de 2026 venció el lunes 16 de febrero, porque el 15 fue domingo.
- Aunque no haya vendido nada, se presenta en cero. No presentar es incumplir, aunque no haya impuesto que pagar.
- Hacienda informa dos formas de pago: en línea, digitando una cuenta IBAN en la OVi, o en las ventanillas del BCR y del BAC.
Confirme siempre las fechas de su caso en el calendario fiscal de Hacienda o con su contador.
¿Qué pasa si no la presento a tiempo?
Presentar o pagar tarde trae multas e intereses, y el atraso puede afectar su condición ante Hacienda. Las sanciones dependen de cada caso, así que si se le pasó la fecha, hable con su contador cuanto antes: corregir por iniciativa propia suele salir mejor que esperar a que Hacienda lo detecte.
Lo que su contador le va a pedir
- Las ventas del mes por tarifa: cuánto vendió con 13 %, con cada tarifa reducida y exento, y el IVA de cada grupo. Si no tiene claro qué tarifa lleva cada producto, vea las tarifas de IVA en Costa Rica.
- Las notas de crédito del mes, que restan. Vea qué es una nota de crédito electrónica.
- Las compras con su IVA, sobre todo las que respaldan crédito fiscal. Las facturas de sus proveedores tienen que estar aceptadas con el mensaje receptor; vea cómo aceptar las facturas de sus proveedores.
- Las facturas electrónicas de compra que usted emitió, si le compró a alguien que no le podía facturar. Vea la factura electrónica de compra.
- Las ventas exoneradas, con su documento de exoneración. Vea exoneraciones de IVA.
- Los comprobantes rechazados o pendientes, para que no se cuenten como aceptados.
Un ejemplo sencillo con números
Imagine un negocio que en octubre vendió:
- Con 13 %: base de ₡2.000.000 → IVA de ₡260.000.
- Con una tarifa reducida del 1 %: base de ₡300.000 → IVA de ₡3.000.
- Exento: ₡150.000 → sin IVA.
- Emitió una nota de crédito por una devolución de ₡50.000 de base al 13 % → resta ₡6.500 de IVA.
IVA de las ventas: 260.000 + 3.000 − 6.500 = ₡256.500.
En el mismo mes compró mercadería con 13 %: base de ₡1.200.000 → IVA de ₡156.000, con sus facturas aceptadas.
A pagar, en principio: 256.500 − 156.000 = ₡100.500.
Es un ejemplo simplificado. El crédito fiscal tiene reglas propias (por ejemplo, cuando un negocio vende cosas gravadas y exentas a la vez), y esas las aplica su contador. Lo que usted sí puede hacer es entregarle los números ya separados así.
Cinco consejos para no complicarse
1. Solo cuenta lo aceptado
Un comprobante rechazado por Hacienda no es una venta declarada. Revise que no tenga rechazados sin corregir antes de cerrar el mes. Vea qué hacer con un comprobante rechazado.
2. Ponga el CABYS correcto desde el principio
La tarifa de IVA de cada línea sale del producto. Si el producto tiene la tarifa equivocada, la declaración sale equivocada. Vea qué es el código CABYS.
3. Acepte a tiempo las facturas de sus proveedores
Una factura de compra que no aceptó con el mensaje receptor dentro del plazo puede no servirle como crédito fiscal. Revise sus compras cada semana, no el día 14.
4. Cierre el mes con tiempo
No espere al día 15. Revise las ventas, las notas y las compras en los primeros días del mes y envíeselas a su contador. Así queda margen para corregir.
5. Entréguele a su contador un archivo, no un montón de papeles
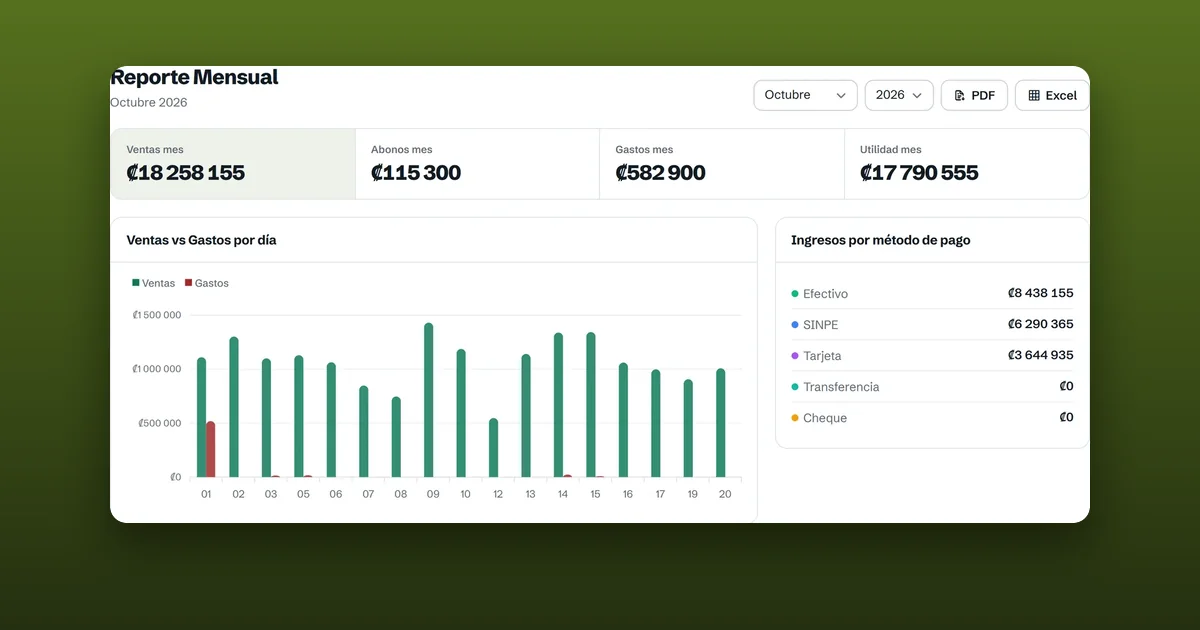
Un reporte con las ventas por tarifa y la lista de comprobantes ahorra horas y errores. Si el reporte trae un cuadre (bases más IVA menos notas igual al total facturado), mejor: su contador lo verifica en un minuto.
Errores comunes
- Declarar todo en el 13 % porque «es más fácil». Si vende productos con tarifa reducida o exentos, termina pagando de más.
- Olvidar las notas de crédito, que bajan las ventas del mes.
- Sumar comprobantes rechazados como si fueran ventas.
- No presentar en cero un mes sin movimiento.
- Contar compras sin factura electrónica aceptada como crédito fiscal.
En resumen
- El formulario 150 se presenta y se paga cada mes en TRIBU-CR, a más tardar el día 15.
- Pide las ventas y las compras separadas por tarifa de IVA.
- Hacienda compara lo declarado con sus comprobantes electrónicos.
- Solo cuentan los comprobantes aceptados; las notas de crédito restan.
- Un mes sin ventas también se declara, en cero.
En MiGestionYa el reporte de IVA ya viene por tarifa, con el cuadre contra lo facturado, en PDF y en Excel, junto con el libro de ventas y el de compras para su contador. Su contador puede entrar con un usuario que solo ve los reportes.