Cómo llevar los créditos de su negocio sin perder plata
Límites, detalle de lo que se llevó, fechas de pago y abonos bien repartidos: seis hábitos para que el crédito fidelice clientes en lugar de costarle.
Publicado el · Actualizado el
Para llevar los créditos de su negocio sin perder plata, póngale a cada cliente un límite, anote el detalle de lo que se llevó, fije una fecha de pago, aplique los abonos primero al crédito más viejo y revise los vencidos cada semana. Con esos hábitos, el fiado le gana clientes en lugar de costarle.
El crédito es parte del comercio de barrio: el vecino de siempre, el maestro de obras que paga los viernes, la finca que paga a fin de mes. Bien llevado, fideliza clientes. Mal llevado, es plata que se pierde sin que nadie se dé cuenta.
El problema del cuaderno
El cuaderno funciona hasta que deja de funcionar:
- Los abonos se tachan y ya no se sabe cuánto falta.
- Nadie recuerda desde cuándo debe cada quien.
- Si el cuaderno se moja o se pierde, se pierde la plata.
- Y al cliente le cuesta creer un total que no puede ver.
1. Un límite para cada cliente
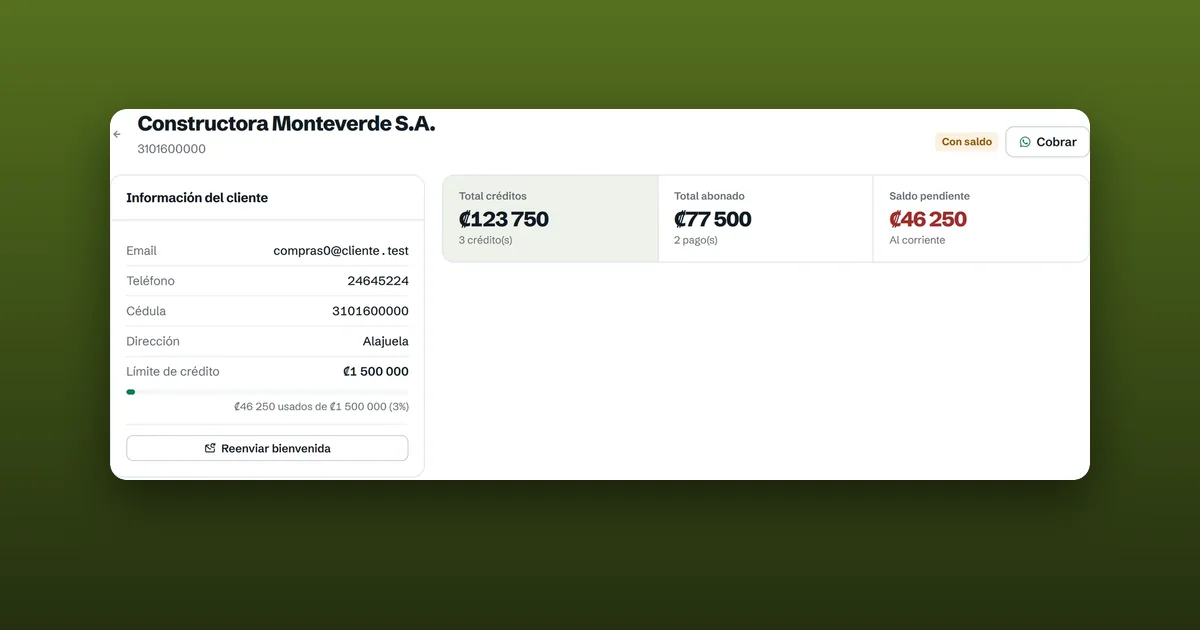
Antes de dar crédito, defina hasta cuánto le da a cada cliente. Al vecino de toda la vida, un monto; a la empresa que compra al por mayor, otro. El límite evita que una deuda crezca sin que nadie lo note.
Cuando un cliente llega al límite, la conversación es fácil: «Con gusto le fío otra vez cuando abone lo de antes». Es una regla del negocio, no algo personal.
2. Anote qué se llevó, no solo cuánto
Un total de ₡23.850 se discute; «3 sacos de cemento del 14 de octubre» no. Guarde el detalle de cada crédito: productos, cantidades, precios y fecha.
El detalle también lo protege si los precios cambian: el cliente debe lo que se llevó al precio de ese día, no al de hoy.
3. Ponga fecha de pago
Todo crédito tiene una fecha límite: quince días, treinta, el próximo viernes. Sin fecha no hay atraso, y sin atraso nadie cobra.
Dígale la fecha al cliente en el momento en que se lleva la mercadería, no después.
4. Reparta bien los abonos
Cuando un cliente abona, aplique el pago primero al crédito más viejo. Así los saldos antiguos se van cerrando y el cliente no acumula deudas vencidas. Si el cliente pide pagar uno en particular, respételo y anótelo.
Entréguele siempre un comprobante del abono, aunque sea interno: con fecha, monto y lo que le queda pendiente.
5. Revise los vencidos cada semana
Una vez por semana, mire quién tiene créditos vencidos. Un recordatorio amable a tiempo cobra más que una llamada molesta tres meses después.
Mejor todavía: avise antes de que venza. «Don Carlos, el viernes vence lo del cemento» es un favor, no un cobro.
6. Que el cliente pueda ver su saldo
Cuando el cliente puede ver lo que debe —con el detalle y sus abonos— casi no hay discusiones. La transparencia cobra.
Un ejemplo con números
Un maestro de obras tiene un límite de ₡150.000 en una ferretería:
- 3 de octubre: se lleva materiales por ₡48.000, con pago a 15 días.
- 10 de octubre: se lleva otros ₡35.500.
- Debe en total ₡83.500 y todavía puede fiar ₡66.500.
El viernes abona ₡60.000. Aplicando primero al más viejo:
- El crédito del 3 de octubre queda pagado (₡48.000).
- Los ₡12.000 restantes van al del 10 de octubre, que queda debiendo ₡23.500.
Ahora debe ₡23.500 y vuelve a tener disponibles ₡126.500. Sin el reparto ordenado, es fácil terminar con dos créditos «a medio pagar» y ninguno cerrado.
¿Cuánto crédito darle a un cliente?
No hay una cifra correcta para todos. Algunas pautas:
- Empiece bajo con un cliente nuevo y suba el límite cuando haya pagado a tiempo un par de veces.
- Piense en cuánto compra al mes: el límite no debería ser mucho mayor que lo que normalmente se lleva entre pago y pago.
- Piense en cuánto puede esperar usted: el fiado es mercadería que ya pagó y todavía no cobra. Sume lo que le deben todos sus clientes y pregúntese si su negocio aguanta ese monto.
¿El fiado lleva factura electrónica?
Sí. Un fiado es una venta, y se factura al momento de la venta, como venta a crédito y con su plazo. Si el cliente no pide factura a su nombre, sale como tiquete; si la pide, como factura. Vea ¿tiquete o factura electrónica?.
En el crédito común entre un comercio y su cliente, los abonos no llevan una factura nueva: la venta ya se facturó cuando se fió. Hay casos especiales de pagos a plazo con otras reglas; si tiene dudas sobre el suyo, consúltelo con su contador.
¿Y si el cliente devuelve algo que se llevó fiado?
La devolución se hace con una nota de crédito, que baja lo que se facturó y, con eso, lo que el cliente debe. No se borra el crédito ni se tacha. Vea qué es una nota de crédito electrónica.
Cómo cobrar sin perder al cliente
- Cobre con fecha y detalle, no con «me debe un montón».
- Ofrezca facilidades antes de que la deuda crezca: dos abonos son mejores que ninguno.
- Sea constante: si cobra a todos igual, nadie se siente señalado.
- No siga fiando a quien tiene créditos vencidos sin un acuerdo de pago.
Errores comunes
- Fiar sin límite «porque es de confianza».
- Anotar solo el total y no lo que se llevó.
- No poner fecha de pago.
- Aplicar los abonos al crédito más nuevo, dejando vencer los viejos.
- Mezclar los abonos con las ventas al cuadrar la caja. Vea cómo cuadrar la caja todos los días.
La cuenta que vale la pena hacer
Si cada mes se le olvida cobrar un solo crédito de ₡15.000, al año son ₡180.000. Llevar los créditos en orden se paga solo.
En resumen
- Cada cliente con crédito tiene un límite y cada crédito, una fecha de pago.
- Guarde el detalle de lo que se llevó, con sus precios y su fecha.
- Aplique los abonos primero al crédito más viejo, salvo que el cliente pida otro.
- Revise los vencidos cada semana y avise antes de que venzan.
- El fiado se factura al vender; los abonos se registran, no se facturan de nuevo.
Esto aplica igual a una tienda de barrio que a un taller que entrega el carro y cobra después.
En MiGestionYa cada cliente tiene su límite, sus créditos con detalle y fecha de pago, sus abonos repartidos del más viejo al más nuevo (o al crédito que el cliente elija), recordatorios por correo antes de que venzan y un portal donde ve su saldo desde el celular.